
Любая организация, будь то крупный холдинг, динамично развивающийся средний бизнес или даже небольшая частная фирма, сталкивается с широким спектром управленческих задач и вызовов. Финансовый успех и уверенное положение на рынке вовсе не исключают наличие внутренних проблем, допущенных ошибок в документации или слабых звеньев в системе внутреннего контроля. И здесь на первый план выходит один из ключевых инструментов повышения прозрачности и устойчивости компании — аудит.
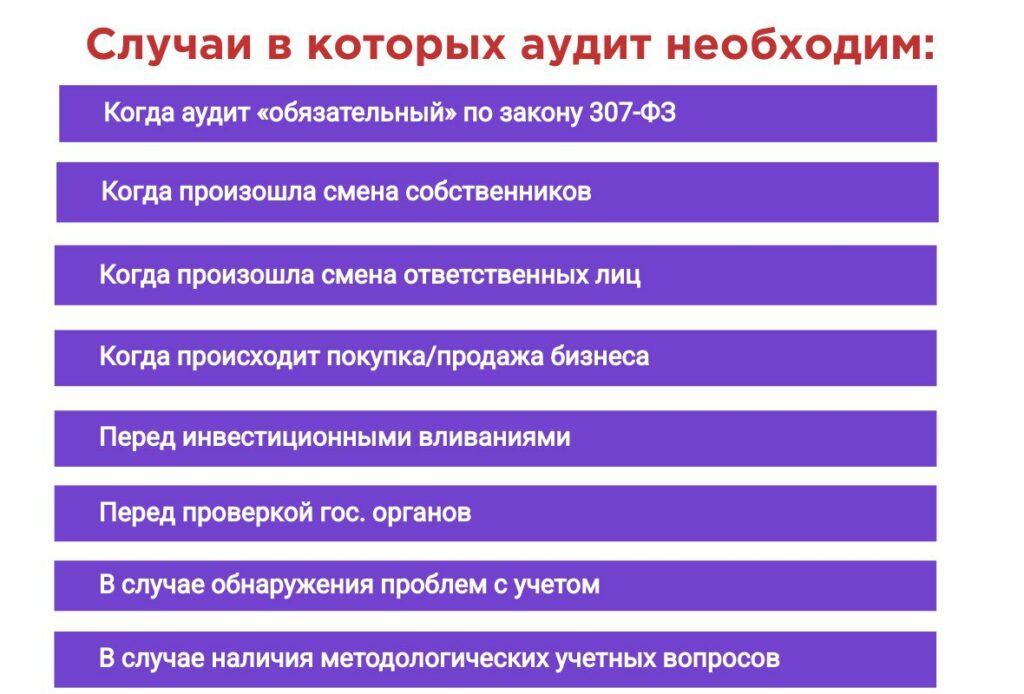
Аудит финансово-хозяйственной деятельности позволяет бизнесу объективно взглянуть на свое текущее состояние. Это не просто формальная проверка отчетности, а глубокий анализ всех элементов деловой активности. Грамотно проведённый аудит помогает выявить потенциальные риски, неэффективные процессы, ошибки в бухгалтерии и даже предотвратить возможные налоговые претензии или судебные иски. Это мощный аналитический инструмент, способный трансформировать бизнес-процессы, усилить финансовую дисциплину и повысить доверие со стороны инвесторов, банков и контрагентов.
Что собой представляет аудит: сущность, назначение, нормативная база
Если говорить юридическим языком, согласно пункту 3 статьи 2 Федерального закона № 307-ФЗ от 30 декабря 2008 года «Об аудиторской деятельности», аудит — это независимая оценка бухгалтерской (финансовой) отчетности организации, осуществляемая с целью установить её достоверность и соответствие установленным стандартам и законодательным требованиям.
На практике это означает всестороннюю проверку всех документов, отражающих хозяйственную деятельность компании, а также оценку соблюдения норм действующего законодательства. Аудит может охватывать как отдельные направления (например, аудит операций с наличными средствами, аудит дебиторской задолженности и т. д.), так и всю деятельность предприятия в комплексе. По итогам проверки формируется аудиторское заключение, в котором отражаются выявленные отклонения, замечания и рекомендации для их устранения.
Исторически институт аудита формировался как ответ на потребность бизнеса и государства в объективной финансовой информации. В Великобритании, ещё в 1862 году, аудит получил статус государственной функции. А уже в 1867 году во Франции был принят закон, закрепивший обязательность ревизионной проверки деятельности компаний. Тем самым было положено начало законодательному регулированию аудита в Европе.
Эволюция аудита в XX–XXI веках: от проверки к консалтингу
С течением времени задачи и ожидания, связанные с аудиторской деятельностью, заметно расширились. Особенно остро вопрос доверия к отчетности встал в XX веке, когда финансовые кризисы, банкротства крупных предприятий и мошеннические схемы наносили многомиллиардный ущерб акционерам и инвесторам. Аудиторы перестали быть просто ревизорами — они превратились в стратегических консультантов.
Во второй половине прошлого века на первый план вышла не только задача верификации отчетности, но и комплексная помощь в управлении бизнесом: анализ бизнес-процессов, автоматизация учета, внедрение систем внутреннего контроля, подготовка рекомендаций по налоговому планированию. Сегодня ведущие аудиторские компании часто предлагают своим клиентам целый спектр дополнительных услуг — от оценки инвестиционной привлекательности до внедрения ERP-систем и разработки антикризисных стратегий.
Историко-культурный контекст: как появился аудит
Термин «аудитор» имеет древние корни и восходит к латинскому слову audio, что в переводе означает «слышу». Уже в XIV веке в Англии слово «аудитор» использовалось для обозначения человека, занимающегося проверкой учета. Однако корни этой профессии уходят гораздо глубже — в античность.
В XII веке зафиксирован факт проведения ревизии в лондонском Сити — это был прообраз аудита. В 1130 году в Англии появился архив Казначейства — своеобразный прообраз централизованного хранилища финансовых отчетов. А в Китае потребность в проверках возникла ещё за тысячу лет до нашей эры. Здесь была сформирована государственная финансовая система, которая уже тогда предполагала наличие проверяющих механизмов и управления бюджетами на государственном уровне.
В Древней Греции, начиная с V века до н. э., функционировал специальный орган, следивший за расходами и доходами государства. В Римской империи были внедрены основы документального учета — этим занимались чиновники-квесторы. Их задачей было составление отчетов и направление их в столицу, где и проводилась соответствующая проверка. Эти процессы, по сути, и являются предшественниками современного аудита.
В России долгое время практиковалась система ревизий — государственные инспекции осуществляли контроль за учреждениями и казёнными структурами. В период правления Петра I появляется понятие «аудитор», но тогда оно имело другое значение и обозначало человека, «слушающего» — при военно-судебных делах. Современное же понимание и статус аудиторской профессии сформировались уже после распада Советского Союза.
Правовая основа аудита в Российской Федерации была официально закреплена в 1993 году, когда вступил в силу первый закон, регламентирующий данную сферу деятельности. Именно с этого момента профессия аудитора начала приобретать полноценную институциональную и профессиональную структуру.
Аудит глазами собственника: зачем владельцу бизнеса нужна внешняя проверка
Для владельца бизнеса финансовая отчетность — это не просто свод таблиц, цифр и бухгалтерских терминов. Это инструмент стратегического контроля, зеркало эффективности управления, база для принятия управленческих и инвестиционных решений. Именно поэтому регулярный аудит — не формальность и не обязанность «для галочки», а важный элемент системы корпоративной безопасности, позволяющий собственнику держать руку на пульсе бизнеса.
Собственник, даже если он не участвует в операционном управлении, остается ответственным за общее направление развития компании. И аудит для него — это способ взглянуть на реальное положение дел без искажений, интерпретаций или излишнего оптимизма со стороны подчинённых.
Какие задачи решает аудит для собственника
1. Контроль достоверности и полноты финансовой информации
Проведение независимой аудиторской проверки позволяет подтвердить, что финансовая отчетность предприятия составлена правильно, в соответствии с действующими стандартами (РСБУ, МСФО и др.), и отражает объективную картину хозяйственной деятельности.
2. Проверка компетентности и добросовестности бухгалтерской службы
Собственнику важно знать, насколько грамотно и безошибочно работают его сотрудники. Аудит позволяет своевременно выявить недочеты, допущенные в расчётах, оформлении первичных документов или ведении бухгалтерии. Это может уберечь от финансовых потерь и административных санкций.
3. Превентивная защита от штрафов и претензий со стороны контролирующих органов
Аудит выявляет потенциальные нарушения законодательства ещё до того, как это сделают налоговая, трудовая инспекция или Росфинмониторинг. Вовремя исправленные ошибки позволяют избежать серьезных последствий — от штрафов и до блокировки расчетных счетов.
4. Уверенность в правильности бизнес-решений
На основе аудиторских заключений собственник может более обоснованно принимать стратегические решения — о привлечении инвестиций, распределении прибыли, расширении или реструктуризации бизнеса.
5. Повышение прозрачности и управляемости компании
Аудит способствует укреплению культуры внутреннего контроля и отчетности. Это особенно важно для структур, готовящихся к выходу на биржу, привлечению стороннего финансирования или поиску стратегических партнеров.
Финансовая отчетность как коммуникационный инструмент: кто ещё в ней заинтересован
Хотя на первый взгляд может показаться, что аудит интересует только бухгалтеров или владельцев, в действительности пользователями финансовой отчетности является широкий круг заинтересованных сторон. Она служит ключевым источником информации не только внутри компании, но и вне её.
Среди пользователей:
- Руководители и сотрудники предприятия
Финансовые показатели помогают оценить результаты труда, обосновать мотивационные схемы, принять кадровые и операционные решения. - Инвесторы и их представители
Прозрачная и достоверная отчетность необходима для оценки рисков и потенциальной доходности вложений. Без этого невозможно формирование доверия, а значит — и приток капитала. - Поставщики, подрядчики и дилеры
Перед заключением долгосрочного контракта или предоставлением отсрочки платежа, контрагенты анализируют финансовую устойчивость компании — и делают это именно на основе отчетности. - Покупатели и заказчики
Особенно в B2B-секторе репутация и стабильность компании являются весомым аргументом при выборе партнёра. Финансовая прозрачность повышает уровень доверия и снижает барьеры для сотрудничества. - Кредитные организации и другие займодатели
Банки и лизинговые компании анализируют отчетность, чтобы определить платёжеспособность и уровень закредитованности клиента. Аудиторское заключение, подтверждающее достоверность данных, может значительно повысить шансы на одобрение займа и улучшение условий кредитования. - Органы государственной власти и регулирующие структуры
Налоговые инспекции, службы статистики, органы лицензирования используют отчетность для оценки соответствия компании нормам законодательства, прозрачности её операций и выполнения обязательств. - Общественные организации, профсоюзы и СМИ
В условиях растущего интереса к вопросам устойчивого развития, экологии, корпоративной этики, всё чаще финансовая отчетность используется как источник данных для анализа социальной ответственности бизнеса.
Таким образом, аудит и формируемая по его результатам отчетность — это не только инструмент внутреннего контроля, но и важнейший канал внешней коммуникации. Она влияет на имидж, деловую репутацию, доступ к ресурсам и даже способность компании выживать в условиях кризиса.
Разновидности аудита: классификация, особенности и сферы применения
Современная аудиторская практика охватывает широкий спектр задач, охраняя интересы бизнеса, инвесторов и государства. Благодаря своей универсальности и функциональной гибкости аудит применим в самых разных отраслях и масштабах деятельности. Он классифицируется по множеству признаков, и понимание этих различий позволяет компаниям более точно подбирать подходящий формат проверки для своих целей.
1. По источнику и стороне, проводящей проверку
Внутренний аудит
Этот вид проверки осуществляется силами самой компании — как правило, это специалисты внутренней аудиторской службы, либо отдельный сотрудник, назначенный на постоянной или временной основе. Основная задача внутреннего аудита — не столько констатация фактов, сколько постоянный мониторинг текущих процессов, выявление слабых звеньев и предложение решений. Он играет важную роль в системе внутреннего контроля и ориентирован прежде всего на интересы руководства и собственников.
Внешний аудит
Проводится независимыми, сторонними организациями или индивидуальными аудиторами, действующими по договору. Внешний аудит — это классический формат, когда к работе привлекаются сертифицированные специалисты, не аффилированные с компанией. Это обеспечивает объективность и беспристрастность. Результаты внешнего аудита особенно важны при взаимодействии с налоговыми органами, инвесторами, банками и при участии в тендерах.
2. По основанию проведения: обязательность или инициатива
Обязательный аудит
Назначается в силу требований законодательства или по предписанию государственных структур. В России перечень организаций, обязанных проходить аудит, установлен законом и включает акционерные общества, компании с определенным уровнем выручки, предприятия, подлежащие обязательной отчетности перед Центральным банком и др. Также обязательный аудит проводится в рамках конкурсных процедур, эмиссии ценных бумаг, при реорганизации или ликвидации компании.
Инициативный аудит
Проводится по собственной инициативе руководства, собственника или совета директоров. Цели такой проверки могут быть различны: от получения независимой оценки текущего состояния дел до подготовки к привлечению инвестиций или выхода на внешний рынок. Инициативный аудит дает гибкость: он может быть ограничен по объему, касаться только одного направления или быть разовым мероприятием.
3. По характеру проведения: место и способ проверки
Фактический (полевой) аудит
Предполагает физическое присутствие аудиторов на территории предприятия, проведение интервью с персоналом, визуальный осмотр, инвентаризацию имущества, касс, складов. Такой аудит дает максимально полную картину происходящего и особенно важен в случае подозрений на искажения, злоупотребления или при необходимости проверки материальных активов.
Камеральный (документальный) аудит
Проводится удаленно на основании переданных документов — балансов, отчетов, договоров, учетных регистров. Аудиторы анализируют предоставленные бумаги, не выезжая на объект. Это удобно, экономично и применяется в большинстве случаев рутинных или регулярных проверок.
4. По целям и задачам аудита
Производственный (или управленческий) аудит
Анализирует не только финансы, но и общую эффективность организации: управленческие процессы, производственные циклы, рациональность затрат, структуру инвестиций и уровень производительности. Его цель — предложить решения по оптимизации управления, улучшению внутренней логистики и финансовой устойчивости.
Аудит финансовой отчетности
Классический вид аудита, при котором проверяются отчеты о прибылях и убытках, бухгалтерские балансы, отчеты о движении денежных средств и приложения к ним. Задача — подтвердить, что отчетность составлена в соответствии с действующими нормами и достоверно отражает финансовое положение предприятия.
Аудит хозяйственной деятельности
Включает в себя комплексную проверку отдельных направлений бизнеса: внешнеэкономической деятельности, логистики, закупок, системы продаж, договорной работы. Такой аудит помогает увидеть «узкие места» и точки роста.
Аудит на соответствие требованиям (compliance audit)
Проверка на соответствие установленным нормативным документам: законодательству, внутренним регламентам, международным стандартам. Особенно актуален для компаний, работающих в лицензируемых отраслях, или входящих в транснациональные холдинги.
Специальный аудит
Ограниченный по теме аудит, например, проверка целевого использования средств, соблюдения экологических стандартов, правильности начисления заработной платы, точности уплаты налогов. Назначается по конкретному вопросу, часто — в рамках внутреннего расследования или по инициативе инвестора.
5. По моменту и частоте проведения
Первоначальный аудит
Осуществляется впервые на новом предприятии или после смены владельцев/руководства. Часто служит стартовой точкой для выстраивания системы внутреннего контроля.
Согласованный (повторный) аудит
Проводится регулярно — ежегодно, ежеквартально или по определённому графику. Такие проверки позволяют отслеживать динамику изменений и предотвращать ошибки до того, как они перерастут в серьёзные проблемы.
Оперативный аудит
Краткосрочная экспресс-проверка текущего положения дел, проводимая, как правило, в срочном порядке. Применяется при резком изменении рыночной ситуации, выявлении тревожных сигналов или перед сделками слияния и поглощения.
6. По подходу и стилю проведения
Системно-ориентированный аудит
Основан на глубокой оценке всей системы внутреннего контроля предприятия. Аудитор проверяет не только итоговые цифры, но и то, как они формировались, насколько защищены процессы от ошибок и злоупотреблений. Это подход, принятый во многих международных компаниях.
Подтверждающий аудит
Сфокусирован на конечном результате — достоверности финансовой документации. Применяется в первую очередь в рамках обязательных проверок для предоставления аудиторского заключения.
Аудит на основе оценки рисков
Аудиторы предварительно анализируют рисковые зоны и фокусируют внимание именно на них. Такой подход позволяет сэкономить ресурсы и сосредоточиться на наиболее уязвимых аспектах бизнеса.
7. По методике сбора информации
Сплошной аудит
Предполагает проверку всех учетных документов без исключения. Метод трудоемкий, но крайне эффективен при наличии подозрений на искажения, мошенничество или при первой проверке.
Выборочный аудит
Аудиторы анализируют только часть документов, отобранных по случайному или целевому принципу. Такой метод снижает затраты времени и используется при условии стабильной отчетности и низкого риска.
Комбинированный аудит
Оптимальное сочетание подходов: критически важные участки проверяются детально, в то время как рутинные процессы анализируются выборочно. Такой аудит обеспечивает баланс между глубиной анализа и затратами на его проведение.
Виды аудиторских услуг: классификация, содержание и цели
Современный аудит охватывает гораздо более широкий спектр задач, чем просто проверка финансовой отчетности. Компании, независимо от масштаба, нуждаются в комплексной и профессиональной оценке самых разных аспектов своей деятельности — от юридической чистоты сделок до экологической безопасности. В этом контексте аудиторы выступают не просто проверяющими, а независимыми экспертами и советниками, обладающими компетенциями в смежных областях.
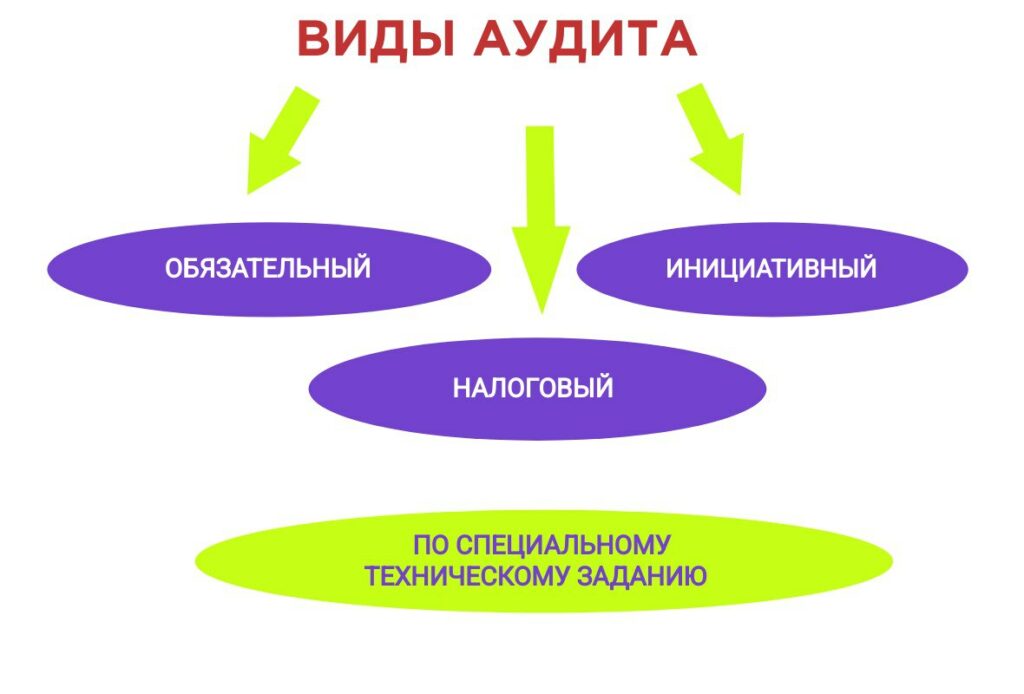
В зависимости от сферы охвата и специфики проверяемых процессов, аудиторские услуги подразделяются на общие и узкоспециализированные. Рассмотрим основные направления, в которых работает современный аудитор.
Общие аудиторские услуги: оценка ключевых бизнес-направлений
- Финансовый аудит
Наиболее распространённый и известный вид аудита. Направлен на проверку финансового состояния предприятия, правильности ведения бухгалтерии и составления отчетности. Основная цель — подтвердить достоверность данных, представленных в финансовых документах, выявить риски и возможные нарушения, а также дать рекомендации по улучшению финансовой дисциплины. - Инвестиционный аудит
Особый тип проверки, применяемый в случаях, когда организация привлекает инвестиции или участвует в финансовых проектах. Анализируются показатели инвестиционной привлекательности, рентабельность вложений, деятельность профессиональных участников рынка ценных бумаг, инвестиционных фондов. Аудиторы проверяют обоснованность прогнозов, структуру капитала и соблюдение норм инвестиционного законодательства. - Промышленный аудит
Применяется в производственной среде. Оценивается не только финансовая сторона, но и объемы, качество, сроки выполнения работ, соответствие технологических процессов нормативам и стандартам. Особенно актуален при строительстве, в тяжелой промышленности, энергетике и машиностроении. - Управленческий аудит
Комплексная оценка эффективности систем управления на всех уровнях: стратегическом, операционном, кадровом. Аудитор анализирует, насколько эффективно выстроены бизнес-процессы, как принимаются управленческие решения, используются ли современные методы планирования, мотивации и контроля. Итог — рекомендации по реструктуризации, цифровизации, улучшению корпоративного управления.
Узкоспециализированные аудиторские услуги: точечный контроль специфических сфер
- Налоговый аудит
Проверка соблюдения налогового законодательства, корректности исчисления, уплаты и отражения налогов в отчетности. Цель — предотвратить возможные претензии со стороны налоговой инспекции, оптимизировать налоговую нагрузку и устранить ошибки до начала камеральной или выездной проверки. - Операционный аудит
Подразумевает изучение хозяйственных операций: как ведутся закупки, осуществляется логистика, управляются проектами и программами. Анализируются сметы, эффективность использования ресурсов, уровень потерь и дублирования функций. Это позволяет повысить внутреннюю эффективность и минимизировать издержки. - Аудит отдела продаж
Проверяется весь процесс от формирования клиентской базы до совершения сделки и последующего обслуживания. Оцениваются мотивация и KPI сотрудников, работа CRM-системы, эффективность каналов привлечения. Задача — найти слабые места, из-за которых падают продажи, и предложить пути их устранения. - Аудит расходов
Фокусируется исключительно на расходной части бюджета. Аудиторы анализируют каждую статью затрат, выявляют необоснованные траты, утечки бюджета и возможности для оптимизации. Особенно полезен при планировании бюджета на следующий период и разработке антикризисных мер. - Кадровый аудит (HR-аудит)
Анализ системы управления персоналом: структура HR-службы, соответствие процессов трудовому законодательству, эффективность подбора, адаптации, оценки и обучения сотрудников. Оценивается текучесть кадров, удовлетворённость персонала, наличие конфликтов, а также уровень корпоративной культуры. - Аудит сайта
Актуален для компаний, активно работающих в онлайне. Проверяется структура сайта, удобство навигации, соответствие требованиям SEO, корректность работы функционала, безопасность. Цель — повысить конверсию, улучшить пользовательский опыт и оптимизировать присутствие в цифровой среде. - PR-аудит
Изучаются внутренние и внешние коммуникации компании, PR-кампании, имидж в глазах общественности, взаимодействие с медиа и блогерами. Это позволяет скорректировать информационную стратегию, повысить узнаваемость бренда и устранить репутационные риски. - Экологический аудит
Проводится в организациях, чья деятельность влияет на окружающую среду. Проверяется соблюдение природоохранного законодательства, наличие разрешений, работа систем экологического менеджмента. Актуален при сертификации по международным стандартам (например, ISO 14001) и при строительстве промышленных объектов. - Юридический (правовой) аудит
Комплексная проверка договорной, корпоративной и правовой документации. Анализируется соответствие законодательства, риски оспаривания сделок, соблюдение обязательств. Включает аудит уставных документов, проверку лицензионных соглашений, судебной практики и регистрационных действий. - Ценовой аудит
Оцениваются экономические, технологические и рыночные аспекты формирования цен на товары, услуги или инвестиционные проекты. Анализируются обоснованность смет, эффективность ценообразования, соответствие стандартам закупок. Особенно востребован в госсекторе и при участии в тендерах.
Таким образом, спектр аудиторских услуг охватывает практически все сферы бизнеса, от стратегии до тактики, от офиса до производства. Компетентно проведённый аудит даёт не только факты, но и рекомендации, которые позволяют укрепить бизнес, сделать его прозрачным, эффективным и устойчивым к внешним вызовам.
Методы аудита: инструменты сбора и анализа информации в проверочной практике
Аудиторская деятельность — это не просто изучение документов и составление заключений. Это сложный, многоэтапный процесс, в котором применяются разнообразные методы, позволяющие получить объективную и достоверную информацию о состоянии дел в компании. Каждый метод аудита подбирается индивидуально в зависимости от целей, специфики проверяемого объекта, объёма запрашиваемых данных и требований заказчика.
Методы аудита классифицируются по характеру сбора информации, источникам, глубине анализа и методологии. Ниже приведена подробная структура методов, используемых в современной практике аудита.
1. Методы фактического контроля: проверка через прямое наблюдение
Эти методы основаны на личном участии аудитора в процессе проверки, визуальном осмотре, опросах и иных способах непосредственного взаимодействия с объектом аудита:
- Инвентаризация — физическая сверка фактического наличия имущества с данными бухгалтерского учета. Может сопровождаться присутствием аудитора для исключения фальсификаций.
- Визуальные наблюдения — внешняя оценка процессов, состояния оборудования, рабочих мест, условий труда.
- Анкетирование и опросы — сбор мнений сотрудников по ключевым вопросам внутреннего контроля, процедур, корпоративной культуры.
- Обследование объектов — посещение территорий, подразделений, складов, производственных цехов с целью анализа организационной структуры.
- Тестирование — проверка корректности выполнения операций или процедур.
- Хронометраж — замер времени выполнения технологических процессов для анализа производительности.
- Иллюстрация рабочего процесса — документирование ключевых стадий операций с целью анализа соответствия нормативам.
- Служебные расследования — изучение фактов нарушений, злоупотреблений, хищений.
- Экспертные оценки — привлечение специалистов для независимой оценки технического, юридического, экономического характера.
- Эксперименты и контрольные замеры — моделирование ситуаций и сопоставление результатов.
- Химико-лабораторный анализ, технологический контроль — применяются в производственных и экологических аудитах.
2. Документальные методы: исследование и интерпретация данных
Они предполагают работу с документами и отчетами, без выезда на объект:
- Анализ содержания и оформления документов — проверка реквизитов, юридической корректности, полноты.
- Проверка на соответствие законодательству — анализ применимости актуальных нормативных актов.
- Информационное моделирование — реконструкция бизнес-процессов по данным учетной системы.
- Аналитические и встречные проверки — сопоставление данных с отчетностью контрагентов.
- Обратный счет и логический анализ — проверка внутренней логики документооборота.
- Взаимный контроль операций — перекрестная проверка записей в разных регистрах.
- Прослеживание операций — анализ последовательности действий по одной хозяйственной операции.
- Контрольные сличения — сопоставление записей с оригиналами, первичными источниками.
- Камеральные проверки — изучение отчетов, переданных в налоговые и иные органы.
3. Расчетно-аналитические методы: цифры и взаимосвязи
Они позволяют аудиторски оценивать экономическое состояние предприятия:
- Экономический анализ — соотношение доходов, расходов, прибыли, рентабельности.
- Статистические методы — изучение выборки, распределений, трендов.
- Экономико-математические модели — оценка рисков, прогнозирование, финансовое моделирование.
4. Общенаучные методы: логика, философия и системный подход
Применяются для обоснования выводов и построения теоретических обобщений:
- Формальная и диалектическая логика — выявление внутренних противоречий, цикличности, закономерностей.
- Категории логического анализа — дедукция, индукция, аналогия, синтез, абстракция, моделирование.
- Системность, историчность, объективность — позволяют комплексно подходить к изучению предприятия, учитывать динамику изменений и контексты.
5. Нормативно-правовые методы: юридическая основа аудита
Эти методы направлены на анализ соответствия деятельности компании действующему законодательству:
- Гражданско-правовой подход — проверка правоспособности, наличия всех обязательных документов, договорных обязательств.
- Административно-правовой подход — анализ соответствия требованиям государственных и надзорных органов.
6. Собственные методы аудита: профессиональные ноу-хау
Сюда входят уникальные приемы и процедуры, разработанные в рамках аудиторской методологии:
- Метод существенности — выделение ключевых для анализа показателей, отклонений и рисков.
- Специальные методы — применение фирменных алгоритмов и программных решений для анализа нестандартных ситуаций.
7. Эмпирические методы: анализ на основе наблюдаемых данных
Используются для анализа отчетной информации в форме обобщенных статистических показателей:
- Группировки и сводки — систематизация по категориям, периодам.
- Анализ средних величин, индексов, рядов динамики — изучение изменений и тенденций.
- Метод элиминирования — выделение влияния отдельных факторов.
- Детализация, балансовый метод, графический анализ — визуализация и уточнение взаимосвязей.
8. Заимствованные методы: мультидисциплинарный подход
Аудиторы активно используют методологию из смежных научных областей:
- Бухгалтерский учет — для интерпретации финансовой информации.
- Эконометрика, теория вероятностей — для оценки неопределенности и построения моделей.
- Математические методы анализа — логико-структурное моделирование процессов.
- Статистика, менеджмент, ИТ, теория денег — всё, что помогает глубже понять суть процессов и рисков.
Таким образом, современный аудит — это не просто цифры и документы. Это многослойный аналитический процесс, в котором переплетаются логика, математика, правоведение, технология и социология. Компетентность аудитора заключается не только в знании стандартов, но и в умении выбрать нужный метод, адаптировать его под конкретную задачу и интерпретировать результаты с учётом стратегического контекста.
Понятие аудиторской проверки: суть, отличие от аудиторской деятельности и цели проведения
Аудиторская проверка — это не просто формальный процесс, направленный на выполнение требований закона. Это сложный, регламентированный и многокомпонентный механизм, в рамках которого осуществляется сбор, систематизация, анализ и интерпретация информации о финансово-хозяйственной деятельности предприятия. Цель проверки — сформировать независимое экспертное мнение о достоверности финансовой отчетности и соблюдении нормативных требований, а также выявить риски, ошибки, слабые места и предложить пути их устранения.
Согласно профессиональному определению, аудиторская проверка представляет собой комплекс мероприятий, направленных на получение достаточных и надёжных аудиторских доказательств. Эти доказательства позволяют аудитору выразить квалифицированное мнение в виде аудиторского заключения — обязательного для субъектов, подпадающих под закон, или же в форме внутреннего отчета для инициативных заказчиков. Этот отчет может содержать выводы о корректности ведения бухгалтерии, обоснованности финансовых операций и качестве управленческой системы.
Важно понимать различие между терминами «аудиторская проверка» и «аудиторская деятельность». Первая — это конкретное мероприятие или проект, имеющий ограниченные сроки, предмет и цели. Вторая — более широкое понятие, охватывающее весь спектр услуг, оказываемых аудиторскими компаниями или индивидуальными аудиторами, включая консалтинг, налоговую диагностику, правовой аудит, оценку рисков и внедрение внутреннего контроля.
Этические принципы, лежащие в основе аудита
Профессиональная этика — краеугольный камень аудиторской деятельности. Аудитор, в силу независимого статуса и публичной ответственности, обязан соблюдать высокие стандарты профессионального поведения. Международная практика выделяет следующие этические принципы:
- Открытость и честность — полное отсутствие умысла, лжи и искажения фактов.
- Объективность — недопущение влияния личных интересов, давления или предвзятости.
- Компетентность и профессиональное усердие — постоянное повышение квалификации, точность, тщательность при выполнении заданий.
- Конфиденциальность — защита полученной информации от разглашения без согласия клиента.
- Профессиональное поведение — соответствие деловой этике, отсутствие дискредитации профессии.
Нарушение хотя бы одного из этих принципов может подорвать доверие к аудиту, вызвать санкции профессиональных ассоциаций и лишить аудитора статуса.
Нормативно-правовая база аудиторской проверки
Работа аудитора регламентируется несколькими уровнями стандартов и нормативных документов:
- МСА (Международные стандарты аудита) — являются обязательными в России с 2018 года и регулируют весь процесс проверки, от планирования до оформления заключения.
- Внутренние стандарты аудиторской организации — разрабатываются индивидуально, но не должны противоречить МСА.
- ФСАД (Федеральные стандарты аудиторской деятельности) — применялись в РФ до вступления МСА в силу, но в ряде случаев используются в качестве справочного материала.
- Кодекс профессиональной этики аудиторов — устанавливает нормы этического поведения и принципы взаимоотношений с клиентами и коллегами.
Цели и задачи аудиторской проверки: инициатива и обязательность
В зависимости от причины проведения, аудит делится на инициативный и обязательный, и каждый из них имеет свои цели и особенности.
Инициативный аудит проводится по решению руководства компании или собственников. Его задачи могут быть самыми разнообразными и касаются, как правило, внутреннего состояния бизнеса. Вот наиболее типичные цели:
- Проверка достоверности отчетности (финансовой, бухгалтерской, налоговой).
- Диагностика злоупотреблений и нецелевых расходов со стороны менеджмента.
- Оценка актуальности учетной политики и эффективности ее применения.
- Анализ договоров с точки зрения правовых и фискальных рисков.
- Углубленный анализ дебиторской и кредиторской задолженности.
- Проверка движения денежных потоков, выявление причин потерь.
- Выявление и оценка налоговых рисков, формирование рекомендаций по минимизации.
Этот формат проверки даёт компании гибкость: можно самостоятельно определить охват, выбрать методику, задать акценты и при необходимости скорректировать направление проверки в процессе её проведения.
Обязательный аудит — это проверка, проводимая в случаях, предусмотренных законом. Он нацелен на подтверждение достоверности отчетности и является условием для взаимодействия с государственными органами, инвесторами, акционерами. Результатом становится аудиторское заключение, оформленное по установленной форме и предоставляемое заинтересованным сторонам.
Чтобы извлечь максимальную пользу из обязательного аудита, рекомендуется заранее подготовить техническое задание — детализированный перечень интересующих направлений, возможных рисков и предполагаемых процедур. Это позволит не только выполнить требования закона, но и получить ценную информацию для развития и укрепления бизнеса.
Системный и комплексный аудит: глубина вместо формальности
В ряде случаев может применяться так называемый системный или комплексный аудит. Он отличается от стандартного более широкой охватностью, глубиной анализа и поэтапной реализацией. Такой подход позволяет выявлять и устранять ошибки не по итогам проверки, а в ходе её проведения, что даёт предприятию временной зазор для внесения корректировок и избежания санкций. Это особенно актуально для компаний, готовящихся к IPO, привлечению стратегических инвесторов, масштабной реорганизации или международной экспансии.
Кто такой аудитор и как выбрать компетентного специалиста: рекомендации для бизнеса
В условиях усиливающейся регуляторной нагрузки и высокой конкуренции на рынке все больше компаний осознают значимость независимого аудита. Однако ключевым вопросом остается выбор того, кто именно будет проводить проверку. Ведь аудитор — это не просто внешний наблюдатель, это профессиональный эксперт, от чьего заключения зависит доверие инвесторов, регуляторов и деловых партнёров.
Профессиональный статус аудитора: кто он такой и каковы его функции
Аудитор — это юридическое лицо (аудиторская фирма) или индивидуальный специалист, обладающий соответствующим образованием, квалификацией и членством в саморегулируемой организации (СРО), который проводит проверку финансово-хозяйственной деятельности предприятий. Цель его работы — независимая оценка достоверности финансовой информации и выработка рекомендаций по улучшению систем управления, учёта и контроля.
Согласно Федеральному закону «Об аудиторской деятельности» № 307-ФЗ, аудитор имеет право предоставлять широкий перечень услуг, помимо собственно аудита:
- Постановка и ведение бухгалтерского учёта — разработка учетной политики, восстановление утерянных данных, составление балансов, отчетов и регистров.
- Налоговое консультирование — помощь в составлении налоговых деклараций, расчетов, подготовка к налоговым проверкам, разработка схем налоговой оптимизации.
- Финансово-управленческий консалтинг — рекомендации по повышению эффективности бизнеса, реструктуризации активов, слияниям и поглощениям.
- Оценка имущества и бизнеса — формирование стоимости компании, объектов недвижимости, нематериальных активов.
- Автоматизация учета и внедрение ИТ-решений — подбор программного обеспечения, интеграция ERP-систем, обучение персонала.
- Юридическое сопровождение — представительство в налоговых органах, судах, перед муниципальными и государственными структурами.
- Разработка бизнес-планов и инвестиционных проектов — создание финансовых моделей, расчет рисков и рентабельности, сопровождение на переговорах с инвесторами.
- Образовательная и исследовательская деятельность — проведение семинаров, курсов повышения квалификации, публикация аналитических материалов.
Таким образом, современный аудитор — это мультидисциплинарный специалист, сочетающий в себе черты экономиста, бухгалтера, юриста, консультанта и IT-аналитика.
Аудитор и ревизор: важное отличие
Нередко аудитора ошибочно отождествляют с ревизором, однако это разные профессиональные фигуры с различными целями и подходами. Ревизор — представитель контрольного органа, действующий в рамках должностных инструкций и преимущественно ориентированный на выявление нарушений и применение санкций.
Аудитор же действует как партнёр, не наказующий, а помогающий. Он не просто фиксирует недостатки, но и предлагает пути их устранения, участвует в совершенствовании систем учёта и управления, обеспечивает защиту интересов как собственников, так и компании в целом.
Выбор аудитора: на что обращать внимание
Выбор аудиторской фирмы — стратегическое решение, напрямую влияющее на деловую репутацию и инвестиционную привлекательность бизнеса. Чтобы не ошибиться в выборе, важно учитывать следующие факторы:
- Наличие членства в СРО
Аудиторская организация обязана быть зарегистрирована в саморегулируемой организации аудиторов, информация о которой размещена в реестре на официальном сайте Минфина России. Отсутствие регистрации означает невозможность проведения обязательного аудита. - Профессиональная репутация и опыт
Изучите кейсы, список клиентов, продолжительность работы на рынке, наличие рекомендаций. Надёжный аудитор — это тот, чьи заключения принимают банки, инвесторы и налоговые органы без дополнительных вопросов. - Квалификация сотрудников
Обратите внимание на наличие аттестатов аудиторов, профильного образования, участия в международных программах (ACCA, CPA и др.). Сильная команда — залог качества проверок. - Узкая специализация по отраслям
Если компания работает, например, в сфере страхования, фармацевтики или IT, важно выбрать аудитора, обладающего опытом именно в этой отрасли. Это позволит учесть все нюансы законодательства и специфики учета. - Комплекс услуг
Хорошая аудиторская компания предлагает не только обязательный аудит, но и налоговое консультирование, автоматизацию, оценку рисков, правовую помощь. Это позволяет решать все задачи в одном окне, без необходимости привлекать сторонних специалистов. - Прозрачность стоимости и сроков
Все условия — от стоимости услуг до сроков исполнения и состава работ — должны быть чётко прописаны в договоре. Избегайте фирм, предлагающих чрезмерно низкие цены: в аудите это часто означает отсутствие должного уровня качества и профессионализма. - Образовательная активность и участие в профессиональной жизни
Участие в конференциях, наличие публикаций, собственных методических материалов говорит о том, что организация не просто соблюдает стандарты, но и развивает отрасль, делится опытом и поддерживает высокий уровень экспертизы.
Кто принимает решение о выборе аудитора
Окончательное решение о выборе аудиторской организации принимается собственниками компании. В акционерных обществах это — собрание акционеров, в обществах с ограниченной ответственностью — участники. Также утверждаются сроки проведения аудита, объём работ и размер оплаты.
Оплата услуг аудитора, как правило, согласовывается на заседании совета директоров, а сами условия отражаются в официальном протоколе. Это обеспечивает прозрачность и минимизирует риски конфликта интересов.
Таким образом, аудитор — это не просто контролёр, а партнёр и стратегический советник бизнеса. Правильный выбор аудитора позволяет не только соблюдать законодательные нормы, но и вывести компанию на новый уровень эффективности, прозрачности и устойчивости.
Обязательный аудит: когда его проведение необходимо и как организовать процесс
Аудиторская проверка становится обязательной не по желанию собственника или менеджмента, а по четко зафиксированным в законодательстве критериям. Закон «Об аудиторской деятельности» № 307-ФЗ строго определяет, в каких случаях компания не может избежать внешней проверки — вне зависимости от своих предпочтений, масштабов бизнеса или состояния дел.
Юридическое основание: кто обязан проходить обязательный аудит
Проведение обязательного аудита требует не просто соблюдения корпоративной дисциплины, а является юридическим требованием для определенных категорий организаций. Несоблюдение этих требований влечет административную ответственность, а также подрывает репутацию компании в глазах партнёров и регулирующих органов.
Согласно закону, под обязательный аудит попадают следующие юридические лица:
- Акционерные общества (АО) — независимо от размера и оборота. В силу публичного характера их деятельности и специфики взаимодействия с акционерами, аудит обязателен в ежегодном формате.
- Страховые организации и объединения страховщиков — в связи с наличием лицензионных требований и управлением чужими средствами.
- Банки, кредитные и микрофинансовые организации — входят в категорию системно значимых, подлежат контролю со стороны Центробанка.
- Негосударственные пенсионные фонды — оперируют пенсионными накоплениями граждан, требующими прозрачности и отчётности.
- Клиринговые компании и биржи — работают в структуре финансового рынка, подлежат регулированию в рамках закона «О рынке ценных бумаг».
- Профессиональные участники рынка ценных бумаг, организаторы торгов — находятся в зоне особого контроля из-за высокого уровня риска операций.
- Юридические лица с суммой активов свыше 60 миллионов рублей на конец предшествующего года.
- Компании с выручкой более 400 миллионов рублей за прошлый финансовый год (при этом не учитываются экспортные пошлины, НДС и акцизы).
Если организация соответствует хотя бы одному из этих критериев, она обязана в установленном порядке заключить договор с аудиторской фирмой и получить аудиторское заключение.
Когда проводить обязательный аудит: сроки и логистика
Хотя федеральное законодательство не диктует конкретные сроки начала аудита, оно устанавливает конечные даты, к которым заключение должно быть подготовлено и передано заинтересованным сторонам. Так:
- Заключение должно быть получено не позднее 31 декабря года, следующего за отчётным.
- Оно должно быть передано в органы, кредиторов, акционерам, инвесторам в течение 10 рабочих дней после его получения.
Однако фактически откладывать аудит до конца года — крайне неразумно. Компании, действующие с учётом интересов акционеров, обычно стараются получить заключение заранее, чтобы использовать его как часть годового отчета.
- Для акционерных обществ (АО) предельная дата проведения итогового собрания акционеров — 30 июня.
- Для ООО — до 30 апреля следующего года.
Именно к этим срокам у компании должно быть готово аудиторское заключение. В связи с этим рекомендуется начинать аудит в первом квартале года или даже применять поэтапную модель — системный аудит с промежуточной проверкой отдельных блоков.
Корректировка отчетности: правила и ограничения
Один из главных вопросов, возникающих у бухгалтерии и управленцев в процессе аудита — можно ли вносить изменения в отчетность на основании замечаний аудитора? Ответ: можно, но в строго ограниченные сроки.
- Отчётность можно корректировать в течение 10 рабочих дней с момента выявления ошибки, но не позднее даты утверждения годовой отчётности.
- После утверждения годового отчёта вносить изменения запрещено. Это делает важным планирование аудита задолго до общего собрания.
Проведение инициативного аудита: свобода и гибкость
В отличие от обязательного, инициативный аудит может проводиться в любое удобное для компании время. Его цели, объём, сроки и объекты определяются по договоренности с аудитором. Такой аудит часто используется:
- перед заключением крупных сделок;
- при смене собственников;
- при подготовке к внешнему инвестированию;
- для независимой оценки работы бухгалтерии или конкретного департамента.
Он может быть частичным, тематическим или сквозным — всё зависит от потребностей бизнеса.
Подготовка к аудиту: внутренние процедуры и документы
Независимо от формы аудита, тщательная предварительная подготовка повышает качество проверки, сокращает сроки и минимизирует риски. Компании рекомендуется заранее:
- Провести внутреннюю инвентаризацию документов.
- Убедиться в наличии всех форм отчётности за проверяемый период.
- Привести в порядок первичную документацию: акты, накладные, платёжные поручения, договоры.
- Подготовить внутренние приказы, уставные и кадровые документы, регламенты, положения, бухгалтерские регистры.
Формально список документов для аудита не утвержден на государственном уровне — он составляется аудитором и согласуется с клиентом. Однако аудитор имеет право запросить любые бумаги, прямо или косвенно влияющие на бухгалтерскую и финансовую отчетность. Это включает:
- налоговые декларации;
- трудовые договоры;
- кассовую документацию;
- сметы, бюджеты;
- договоры с контрагентами;
- внутренние акты и инструкции;
- учредительные документы и лицензии.
Подготовка должна начинаться за 2–3 недели до начала проверки, особенно если компания планирует привлечь аудиторов высокого уровня или имеет сложную многоуровневую структуру.
Этапы проведения аудиторской проверки: логика, процедуры и ответственность
Процесс аудиторской проверки — это не спонтанная проверка документов, а последовательная, строго регламентированная методика, обеспечивающая точность, объективность и правовую значимость выводов. Порядок проведения аудита финансовой отчетности регламентируется международными стандартами аудита (МСА), прежде всего МСА 200 (цели и принципы проведения) и МСА 300 (планирование аудита).
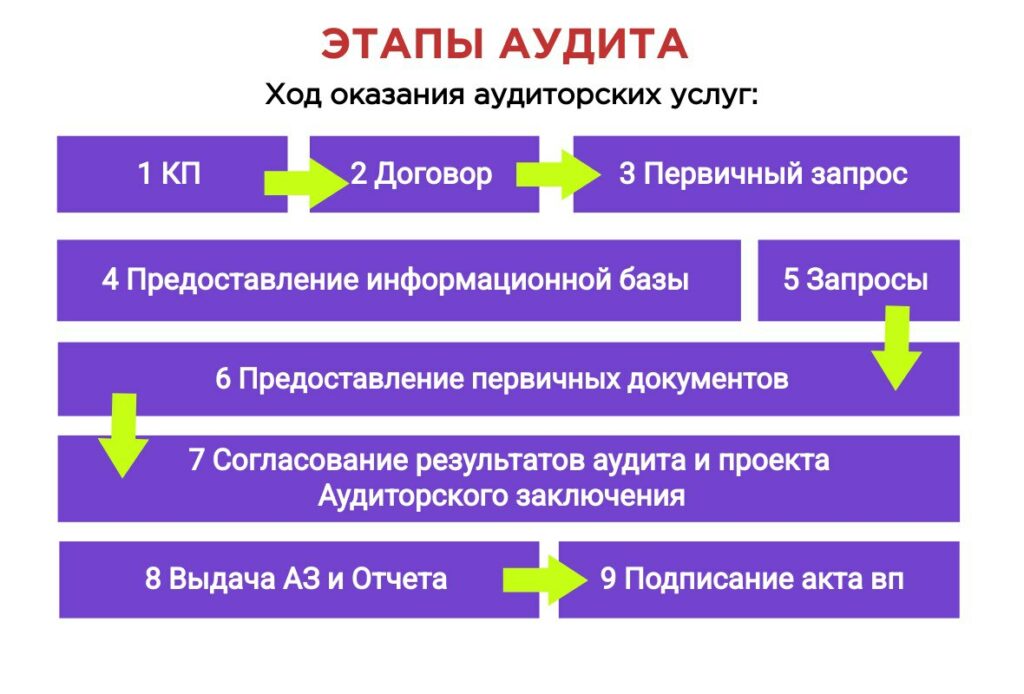
Эти нормативные документы обязательны к применению как при выполнении обязательного, так и инициативного аудита, а в отдельных случаях — и при проверке нестандартных участков деятельности (например, экологического, инвестиционного или налогового аудита).
Шесть ключевых этапов аудита: от предварительной подготовки до заключения
Аудиторская проверка включает шесть этапов, каждый из которых имеет самостоятельную методологическую и юридическую значимость.
1. Предварительное планирование: знакомство и стратегическое понимание задач
На этом этапе аудитор формирует представление о деятельности клиента и уточняет цели предстоящей проверки. В рамках подготовки выполняются следующие действия:
- Изучается организационная структура, уставные документы, сфера деятельности компании.
- Уточняется масштаб проверки: годовая отчётность, отдельные участки, налоговые обязательства и пр.
- Согласовываются объекты аудита, сроки выполнения работ, форма итогового отчета.
- Подбирается аудитория (специалисты) с релевантным опытом в конкретной отрасли.
- Обсуждаются юридические и этические условия, включая уровень конфиденциальности и доступ к информации.
- Формируется предварительная оценка рисков и возможных ограничений при проведении аудита.
- Стороны договариваются о стоимости и порядке оплаты услуг.
2. Разработка плана и программы аудита: определение архитектуры проверки
На основе собранной информации аудитор формирует план работ, который включает:
- Перечень процедур по каждому участку учета.
- Оценку системы внутреннего контроля.
- Уровень существенности и риск-ориентированный подход.
- Распределение обязанностей между членами аудиторской группы.
- Алгоритм получения и анализа аудиторских доказательств.
Программа аудита — это по сути пошаговая методика, по которой будет строиться сама проверка. Она позволяет избежать дублирования, пропусков и случайных решений.
3. Оформление договора: юридическое основание взаимоотношений
После утверждения плана работ между аудитором и клиентом заключается договор. В документе фиксируются:
- Сроки проведения проверки.
- Объём и специфика проверяемой информации.
- Согласованный формат отчётности (заключение, расширенный отчёт, рекомендации).
- Условия доступа к документам, информационным системам, персоналу компании.
- Ответственность сторон.
- Техническое задание с конкретными целями и перечнем дополнительных процедур.
Договор — ключевой документ, защищающий интересы обеих сторон.
4. Проведение аудита: практическая реализация проверки
На данном этапе начинается фактическая проверка. Аудитор приступает к сбору, анализу и оценке аудиторских доказательств. В его задачи входит:
- Анализ уставных документов, лицензий, разрешений.
- Проверка учетной политики на соответствие законодательству и специфике бизнеса.
- Выборочная сверка операций в бухгалтерском и налоговом учете.
- Проверка первичных документов: договоров, актов, платёжных поручений.
- Контрольная инвентаризация имущества.
- Анализ финансовой и налоговой отчетности за соответствующий период.
- Сравнительный анализ данных из различных регистров и отчетов.
- Установление соответствия хозяйственной деятельности действующим нормативным актам.
Все аудиторские действия документируются. Аудитор фиксирует выявленные расхождения, составляет служебные записки, а также обеспечивает хранение доказательств — как бумажных, так и электронных.
5. Подготовка выводов и рекомендаций: консалтинговый компонент проверки
По завершении анализа компания получает от аудитора развернутый отчет (если это предусмотрено условиями договора). В нем содержатся:
- Информация о выявленных ошибках, неточностях, нарушениях.
- Рекомендации по исправлению найденных проблем.
- Анализ возможных правовых и налоговых последствий.
- Советы по корректировке учетной политики и процессов внутреннего контроля.
- Перечень нормативных актов, на основании которых сделаны выводы.
- Описание методов, примененных в процессе проверки.
- Указание на конкретные документы, содержащие несоответствия.
- Уточнение санкций, которые возможны при бездействии.
Форма предоставления отчета может быть письменной или устной — это зависит от соглашения с заказчиком. Однако для юридической силы, особенно при инициативной проверке, предпочтительна письменная форма.
6. Выдача аудиторского заключения: итоговая оценка и правовой результат
Заключительным этапом является формирование аудиторского заключения — официального документа, отражающего мнение аудитора о достоверности финансовой отчетности. В нем:
- Не перечисляются конкретные нарушения.
- Отсутствуют рекомендации и оценки эффективности.
- Указывается, подтверждает ли отчетность истинное финансовое положение компании.
- Уточняется степень уверенности аудитора.
Заключение может быть:
- Безусловно положительным — отчетность полностью соответствует требованиям.
- С оговоркой — присутствуют незначительные расхождения, не искажающие общей картины.
- Отказ от выражения мнения — при невозможности получения достаточных доказательств.
- Отрицательным — при наличии существенных нарушений и искажений.
Организационные аспекты: условия проведения аудита на территории клиента
Если аудит проводится с физическим присутствием специалистов в офисе компании, необходимо заранее:
- Обеспечить отдельные рабочие места для аудиторов.
- Предоставить доступ к учетным программам в режиме «только чтение».
- Назначить ответственных лиц для оперативного сопровождения и передачи документов.
Такой подход минимизирует риски сбоев, повышает качество взаимодействия и ускоряет проверку.
Как выбрать аудиторскую компанию: на что обратить внимание при поиске партнера
Выбор аудиторской компании — стратегически важное решение, от которого зависит не только юридическая легитимность отчетности, но и имидж бизнеса, доверие инвесторов и контрагентов, а в некоторых случаях — и сама возможность участия в торгах, сделках и проектах. В условиях высокой конкуренции на рынке аудиторских услуг особенно важно не ошибиться в выборе и найти по-настоящему компетентного и надёжного партнёра.
Ниже представлены ключевые критерии, которые помогут сделать обоснованный выбор:
1. Рейтинги и публичные отчеты
Один из объективных ориентиров — участие компании в профессиональных рейтингах. Специализированные издания ежегодно публикуют рейтинги аудиторских фирм, где учитываются:
- Объёмы выручки по видам аудита.
- Структура клиентской базы.
- География проектов.
- Участие в проверках крупнейших компаний.
Эти данные помогают понять, насколько велика и опытна компания, а также в каких отраслях она специализируется. Обычно рейтинг за предыдущий год публикуется в середине следующего — например, за 2024 год — летом 2025 года.
2. Оптимальная стоимость: без крайностей
Цена аудиторской проверки не должна быть решающим, но и не может быть игнорируемым фактором. Слишком низкая стоимость, как правило, свидетельствует о недостаточной квалификации, отсутствии сертификатов или желании «зайти в бизнес любой ценой». Завышенная — часто необоснованна и оправдана лишь в случае, если компания имеет международный статус и работает с транснациональными корпорациями.
Оптимальный подход — выбор предложения в пределах рыночной стоимости, но с подтверждённой репутацией.
3. Репутация и рекомендации
Личностные и профессиональные рекомендации, особенно от партнёров по бизнесу, дают наиболее точное представление о стиле работы, компетентности и добросовестности аудиторов. Письменные отзывы, подтвержденные кейсами, также играют важную роль в принятии решения.
4. Штат, специализация, компетенции
Надежная аудиторская компания:
- Имеет в штате команду сертифицированных специалистов (с аттестатами, участием в международных программах).
- Предлагает расширенный спектр услуг: аудит, консалтинг, автоматизация учёта, налоговые и правовые консультации.
- Имеет опыт в вашей отрасли (банковский сектор, торговля, производство, IT, строительство и т. д.).
- Проводит обучение, выпускает методические материалы, участвует в профессиональных ассоциациях.
Эти признаки указывают на зрелость организации, её стремление к качеству и развитию.
Аудиторское заключение: что это такое, структура и юридическая сила
Результатом аудиторской проверки становится официальное аудиторское заключение — ключевой документ, подтверждающий (или опровергающий) достоверность финансовой отчётности компании.
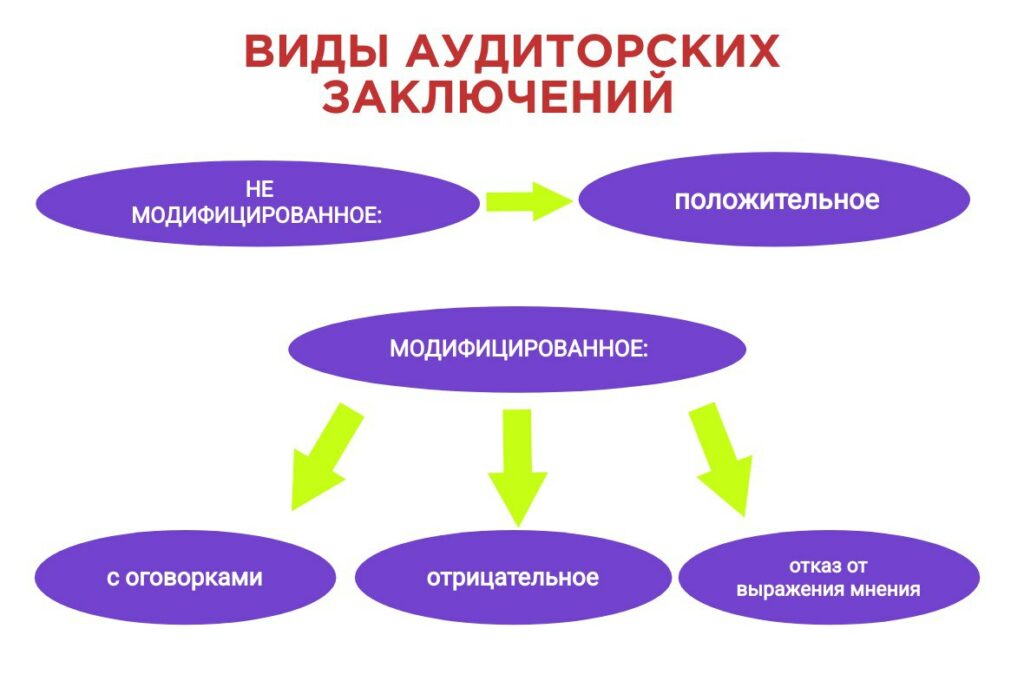
Аудиторское заключение составляется по строго установленной форме и включает:
- Заголовок: «Аудиторское заключение».
- Адресат: акционеры, участники, надзорные органы, инвесторы.
- Информация о проверяемой организации: юридическое название, ИНН, ОГРН, адрес.
- Сведения об аудиторской фирме: наименование, регистрационный номер в реестре Минфина, контактные данные.
- Перечень проверенных документов с указанием периода.
- Описание объема работ и примененных методов: на основании чего выражено мнение.
- Собственно мнение аудитора: подтверждение или отрицание достоверности отчётности.
- Подпись, дата, печать.
Виды аудиторских заключений
- Безусловно положительное (немодифицированное мнение)
Отчетность достоверна и соответствует нормам, существенных нарушений не обнаружено. - Мнение с оговоркой
Обнаружены отдельные отклонения или неполнота данных, но они не искажают в целом финансовую картину. - Отрицательное мнение
Выявлены существенные искажения, противоречия или недостоверные данные, способные ввести в заблуждение пользователей отчетности. - Отказ от выражения мнения
Аудитор не смог получить достаточно информации, чтобы подтвердить или опровергнуть достоверность. Это тоже официальный вид заключения.
Важно: даже если заключение содержит отрицательное мнение или отказ, оно остаётся юридически значимым документом. Его наличие — признак соблюдения процедуры, а не окончательный вердикт о положении дел.
Стандарты и нормативная база аудиторской деятельности: правовой фундамент профессии
Аудиторская деятельность — одна из наиболее строго регламентированных сфер профессиональных услуг. От точности, объективности и юридической корректности работы аудиторов зависит доверие не только со стороны собственников бизнеса, но и государства, банковской системы, инвесторов и международных партнёров.
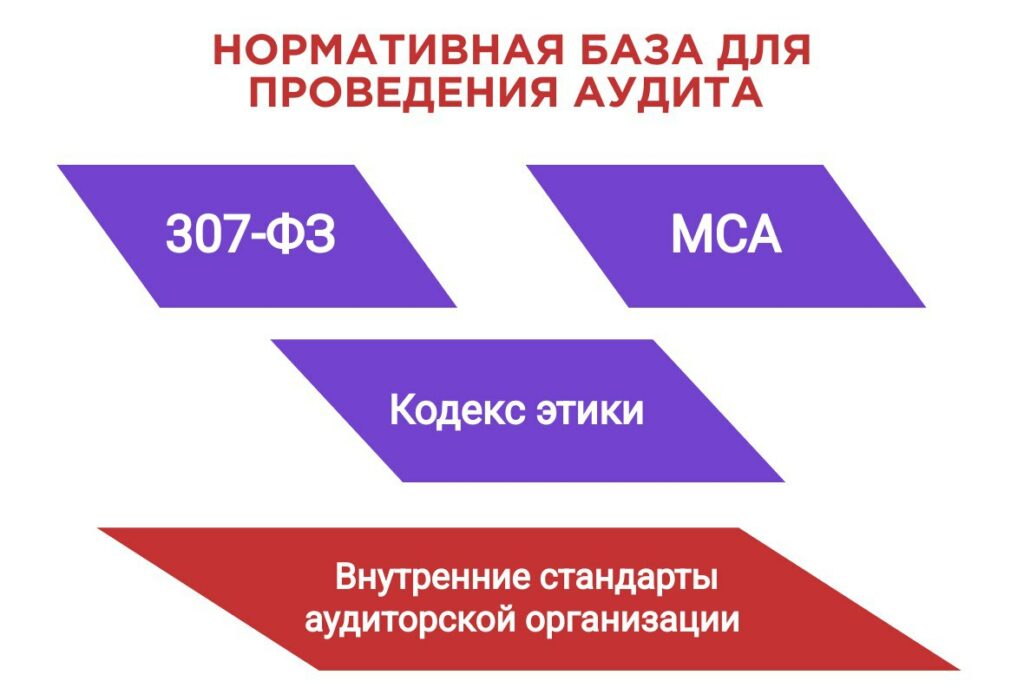
Система нормативного регулирования аудита в Российской Федерации построена по многоуровневому принципу. Каждый уровень закрепляет свои функции — от основополагающих законов до внутренних стандартов отдельных аудиторских фирм. Ниже представлен полный обзор этой четырёхуровневой системы.
Первый уровень: законодательные акты и правительственные документы
Это основа правового регулирования аудиторской деятельности, содержащая нормы общего действия:
- Указы Президента РФ — например, решения о создании или регулировании деятельности надзорных органов, изменение порядка регулирования финансовых рынков.
- Постановления Правительства РФ — касающиеся, например, утверждения федеральных стандартов, процедур признания международных норм.
- Федеральные законы — в первую очередь, базовые нормативные акты, регулирующие сам институт аудита.
К ключевым документам относятся:
- Федеральный закон от 30.12.2008 № 307-ФЗ «Об аудиторской деятельности».
- Федеральный закон от 01.12.2014 № 403-ФЗ — определяющий требования к численности членов СРО.
- Федеральный закон от 03.07.2016 № 360-ФЗ — касающийся раскрытия информации о членстве в СРО и результатах обязательного аудита.
Второй уровень: федеральные стандарты аудиторской деятельности
Этот уровень конкретизирует правила и процедуры, по которым должны работать все аудиторы, независимо от форм собственности и масштабов деятельности:
- Федеральные стандарты аудиторской деятельности — включают 11 правил, регулирующих:
- планирование;
- получение аудиторских доказательств;
- оформление заключений;
- подготовку специалистов;
- соблюдение этики и стандартов качества.
Эти документы утверждаются Правительством РФ и обязательны к исполнению. Их нарушение влечёт административную и профессиональную ответственность.
Третий уровень: ведомственные и профессиональные нормативы
На этом уровне формируются документы, направленные на регламентацию аудита в конкретных условиях или отраслях:
- Внутренние стандарты СРО аудиторов — разрабатываются с учетом федеральных норм, но конкретизируют многие процедурные аспекты: формы отчетности, процедуры качества, формы проверок.
- Нормативные акты ведомств и министерств — например, акты Минфина, Банка России, ФНС, устанавливающие специфику аудита в подведомственных организациях.
Среди них особо важны:
- Приказ Минфина от 05.08.2015 № 122н — определяющий порядок экспертизы применимости международных стандартов.
- Постановление Правительства РФ от 11.06.2015 № 576 — о признании МСА на территории РФ.
- Информационное сообщение Минфина от 01.12.2015 — разъясняющее процедуру применения МСА в российской практике.
Четвёртый уровень: внутренние стандарты аудиторских организаций
Каждая аудиторская фирма имеет право разрабатывать и применять свои внутренние методические документы при условии, что они:
- не противоречат международным и федеральным стандартам;
- отражают специфику работы фирмы;
- не снижают требований к качеству.
Внутренние стандарты могут касаться:
- процедур оценки рисков;
- распределения обязанностей в команде;
- моделей документооборота;
- стандартов клиентского обслуживания;
- методик расчета стоимости аудита и сроков.
Типичные ошибки, выявляемые аудиторами: зоны риска и системные недочеты
Одним из главных плюсов проведения аудита является возможность выявления и устранения системных ошибок в учете и управлении до того, как они вызовут серьезные последствия. Практика показывает, что на большинстве предприятий регулярно встречаются одни и те же типовые нарушения:
- Бухгалтерская отчётность формируется без достаточного контроля
Отсутствует проверка со стороны руководства, расхождения между данными бухгалтерского и управленческого учёта игнорируются. - Годовая отчётность составляется без предварительной инвентаризации
Это нарушает правила отражения остатков по счетам, может привести к искажению активов, особенно по ТМЦ, ОС, незавершенному производству. - Инвентаризация проводится нерегулярно и без оформления по правилам
Результаты не вносятся в учетные документы, нет актов сверки, пропущены сроки. - Нарушение учетной политики
Сотрудники бухгалтерии игнорируют или неверно трактуют положения утвержденной учетной политики, используют устаревшие формы или устные распоряжения. - Отсутствие резервов и обязательных отчислений
Не создаются или не отражаются резервы на оплату отпусков, по сомнительным долгам, под обесценение материальных ценностей. - Отсутствие резервного капитала у АО
Акционерные общества, в уставе которых прописано создание резервного фонда, не формируют его или формируют в недостаточном объеме.
Эти и другие недочёты влекут за собой налоговые риски, претензии от инвесторов, искажение финансового положения компании и даже судебные споры.
Часто задаваемые вопросы об аудите: что важно знать предпринимателю и руководителю
Вокруг аудита всегда возникает множество вопросов — как у начинающих предпринимателей, так и у опытных управленцев. Ниже представлены ответы на наиболее актуальные и часто задаваемые вопросы, которые помогут лучше понять суть аудита, его правила и скрытые возможности.
Может ли аудит быть добровольным?
Да. Аудиторская проверка может проводиться не только в обязательном порядке, но и по инициативе самой компании. Инициативный аудит — это важный управленческий инструмент, позволяющий получить объективную картину состояния дел.
Наиболее распространённые случаи проведения добровольного аудита:
- Смена генерального директора или главного бухгалтера.
- Подготовка к продаже бизнеса, привлечению инвестиций или банковскому кредиту.
- Подозрения в ошибках учёта, налоговых нарушениях, злоупотреблениях.
- Внутренний контроль качества работы бухгалтерии.
- Подтверждение достоверности финансовой отчетности перед акционерами или партнёрами.
Существуют ли штрафы за непрохождение обязательного аудита?
Да. Несоблюдение требований о проведении обязательного аудита влечёт за собой административную ответственность, предусмотренную Кодексом об административных правонарушениях (КоАП РФ).
Возможные санкции:
- Отсутствие аудиторского заключения при обязательной проверке:
- штраф для должностных лиц — от 5 000 до 10 000 руб.;
- при повторном нарушении — до 20 000 руб. или дисквалификация на срок до 2 лет.
- Непредоставление заключения акционерам (в случае АО):
- штраф для юридического лица — от 500 000 до 700 000 руб.;
- штраф для руководителя — от 20 000 до 30 000 руб.
- Несвоевременное раскрытие или неразмещение информации в официальных реестрах (например, в ЕФРСФДЮЛ):
- штраф — от 5 000 до 10 000 руб.;
- повторное нарушение — от 10 000 до 50 000 руб. или дисквалификация на срок до 3 лет.
Таким образом, игнорирование аудиторских требований не только незаконно, но и может серьёзно ударить по деловой репутации компании.
Кто имеет право проводить аудит?
Аудит может выполнять только независимая аудиторская организация или индивидуальный аудитор, зарегистрированные в саморегулируемой организации (СРО) аудиторов и включённые в соответствующий реестр Минфина России.
Основные условия допуска к профессиональной деятельности:
- наличие аттестата аудитора, полученного по результатам квалификационного экзамена;
- членство в СРО, признанной Минфином;
- соблюдение этических стандартов и федеральных норм аудиторской деятельности;
- наличие страхования профессиональной ответственности.
Важно: штатный бухгалтер или юрист компании не имеет права проводить внешний аудит своей же фирмы.
Как извлечь максимальную пользу от обязательной аудиторской проверки?
Чтобы обязательный аудит стал не просто формальностью, а настоящим инструментом управления, необходимо:
- Разработать техническое задание — чётко сформулировать список интересующих направлений: от налоговых рисков до состояния дебиторской задолженности.
- Обсудить с аудитором формат отчета — наряду с заключением запросить расширенный аналитический отчет с рекомендациями.
- Организовать внутреннюю подготовку — провести предварительный анализ документов, обеспечить доступ к системе учета, назначить ответственного координатора.
- Использовать результаты аудита для оптимизации — корректировать учётную политику, внутренние регламенты, налоговую стратегию и управленческие решения.
Такой подход превращает аудиторскую проверку в полноценный консалтинговый проект.
Заключение: аудит как стратегическая возможность, а не административная формальность
Аудит — это не только механизм правовой отчётности перед государством, но и инструмент управления, анализа и развития бизнеса. Грамотно организованный аудит позволяет:
- своевременно выявить ошибки и риски;
- повысить прозрачность бизнеса;
- улучшить отношения с инвесторами и кредиторами;
- подготовиться к масштабным корпоративным изменениям;
- подтвердить финансовую устойчивость компании.
Аудиторские компании, обладающие соответствующими лицензиями и членством в СРО, несут ответственность за результаты своей работы, а их заключения признаются всеми ключевыми государственными и частными структурами.
Выбирая аудитора, предприниматель выбирает не просто проверяющего, а профессионального партнёра, чьи компетенции способны реально повлиять на устойчивость и эффективность бизнеса. Именно поэтому подход к выбору аудитора должен быть не менее вдумчивым, чем при выборе стратегического консультанта или финансового партнёра.